Auf Ihren Geschäftsreisen fallen Ausgaben für Essen, Übernachtungen und Fahrten an. Wenn Sie eine Reisekostenabrechnung erstellen, können Sie Ihre Reisekosten geltend machen und sich diese von Ihrem Arbeitgeber erstatten lassen oder gegenüber dem Finanzamt Steuern sparen. Wir erklären Ihnen, was Reisekosten beinhalten und wie Sie die Reisekosten-Software Spesenfuchs dabei unterstützt.
Die im Folgenden beschriebenen Regelungen haben den Stand November 2026. Die Regelungen ändern sich im Zeitablauf, in der Regel jährlich. Deshalb lohnt es sich, für die Abrechnung von Reisekosten eine Software zu verwenden, die stets die aktuellen Regelungen berücksichtigt. Mit einer Excel-Tabelle oder Vorlage handeln Sie sich unter Umständen viel Mehrarbeit ein, wenn sie nach einem Jahr veraltet ist.
Inhalt: In 5 Schritten · Pflichtangaben · Verpflegung · Übernachtung · Mahlzeitenkürzung · Reisenebenkosten · Fahrtkosten · Beispiel
In 5 Schritten zur Reisekostenabrechnung
- Reise anlegen: Reisender, Reisezweck, Reiseziel sowie Beginn und Ende mit Uhrzeit.
- Verpflegungspauschalen ermitteln: je Kalendertag nach Abwesenheitsdauer und Land.
- Gestellte Mahlzeiten kürzen: Frühstück um 20 %, Mittag- und Abendessen um je 40 % der Tagespauschale.
- Belege und Fahrten erfassen: Übernachtung, Reisenebenkosten und gefahrene Kilometer.
- Prüfen und übergeben: Abrechnung einreichen, freigeben lassen und an die Buchhaltung übergeben.
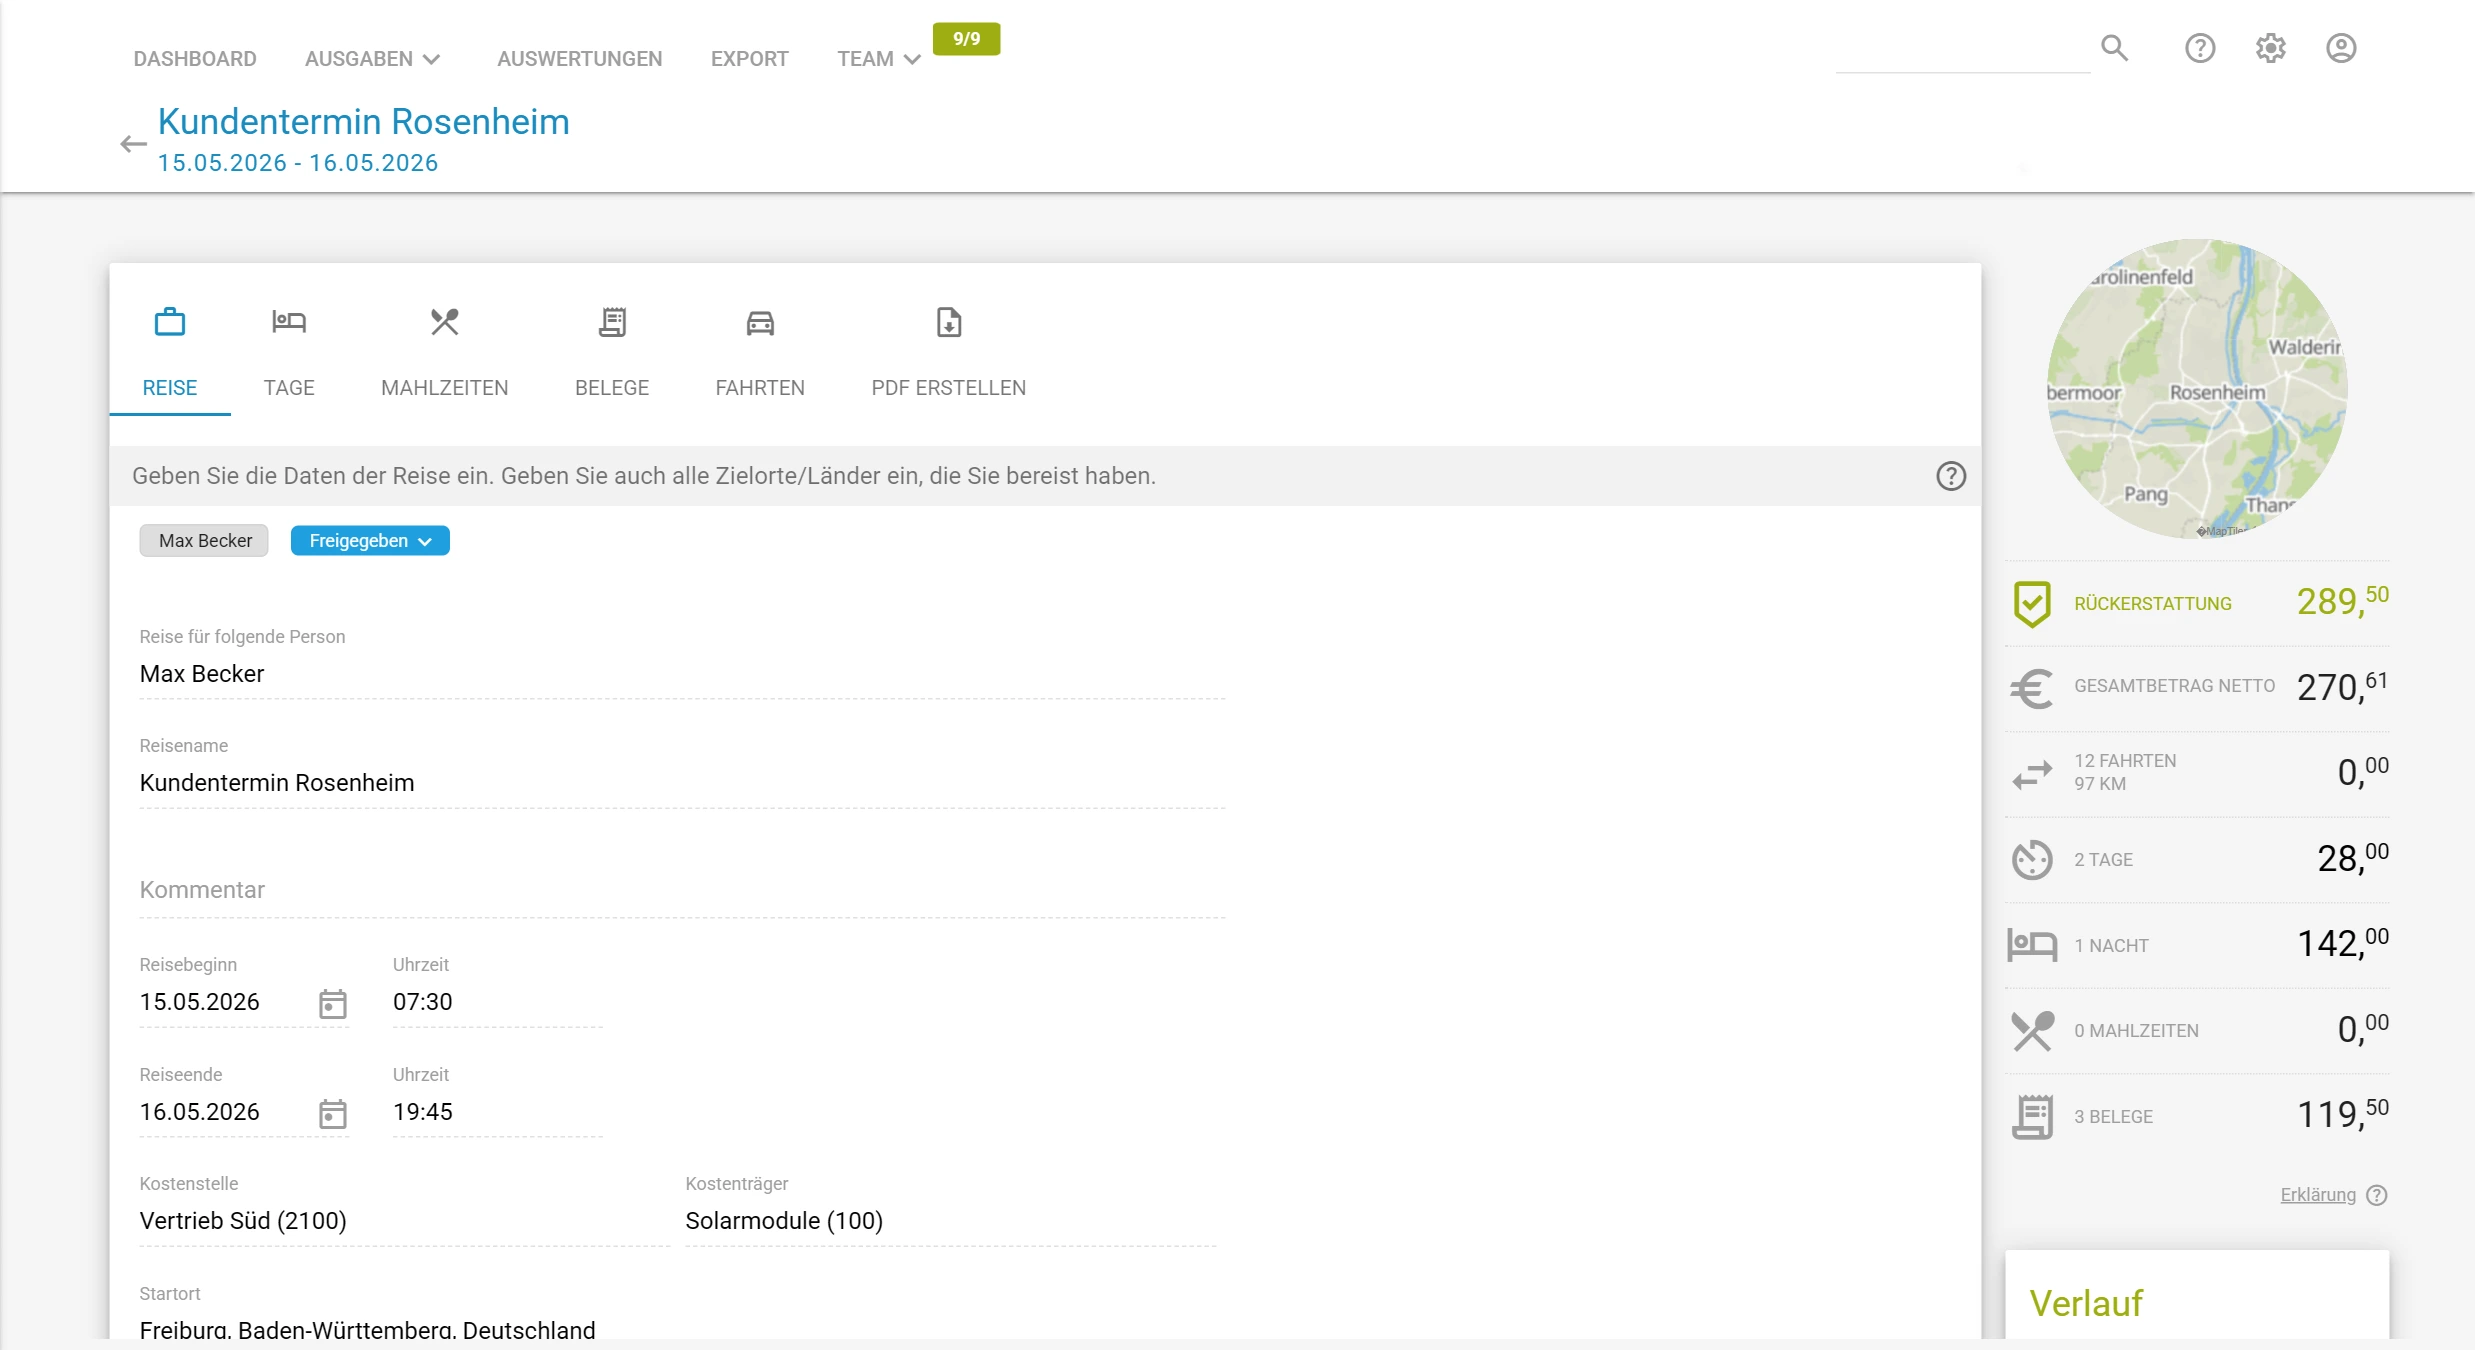
In Spesenfuchs rechnen sich die Schritte 2 und 3 automatisch, sobald Sie die Reise angelegt und die gestellten Mahlzeiten auf der Seite Tage markiert haben.
Wie erstellt man eine Reisekostenabrechnung?
Die Reisekosten-Software Spesenfuchs hilft Ihnen dabei, eine ordnungsgemäße Reisekostenabrechnung zu erstellen. So vermeiden Sie Fehler, die eventuell Ärger mit dem Finanzamt bedeuten und Ihnen hohe Nachzahlungen einbringen. Wichtig ist, dass Sie auf jeder Reiseabrechnung zunächst folgende Punkte korrekt angeben:
- Name des Reisenden
- Datum
- Dauer
- Name der Reise (Grund der Reise)
- Reiseziel
Eine Reisekostenabrechnung besteht in der Regel weiter aus den im Folgenden näher erklärten Bestandteilen:
- Verpflegungsmehraufwendungen
- Übernachtungskosten (Hotel oder Pauschale)
- Mahlzeitenkürzungen
- Reisenebenkosten (z. B. für Flug, Taxi und vieles mehr)
- Fahrtkosten
Verpflegungsmehraufwendungen
Wenn Sie beruflich verreisen, entstehen Ihnen dadurch Verpflegungskosten, diese werden Verpflegungsmehraufwendungen genannt. Der Begriff kommt daher, dass Sie, wenn Sie unterwegs sind, „mehr Aufwand“ für Ihre Verpflegung haben – Verpflegung unterwegs ist teurer als zu Hause. Im allgemeinen Sprachgebrauch werden die Verpflegungsmehraufwendungen auch Tagespauschale genannt, analog zur Übernachtungspauschale.
Der Gesetzgeber ermöglicht es, für jeden Tag, an dem Sie geschäftlich unterwegs sind, einen festen Betrag steuerfrei zu erhalten, um den Aufwand für die Verpflegung unterwegs auszugleichen. Ihr Arbeitgeber kann Ihnen diese Pauschalen steuerfrei erstatten. Erstattet er weniger oder nichts, können Sie die Differenz als Werbungskosten in Ihrer Steuererklärung ansetzen.
Wie viel Sie erhalten bzw. steuerlich geltend machen können, staffelt sich nach Ihrer Abwesenheitsdauer pro Kalendertag. Seit der Reisekostenreform von 2014 gibt es zwei Pauschalen für Reisen innerhalb Deutschlands. Für 2026 gelten folgende Beträge:
| Abwesenheit |
Pauschale 2026 |
| mehr als 8 Stunden (eintägige Reise ohne Übernachtung) |
14 € |
| An- und Abreisetag einer mehrtägigen Reise (unabhängig von der Dauer) |
14 € |
| 24 Stunden (Zwischentage) |
28 € |
| 8 Stunden oder weniger an einem Tag |
keine Pauschale |
Übernachtungspauschale und Hotelkosten
Im Hinblick auf die Abrechnung von Übernachtungskosten haben Sie zwei Möglichkeiten:
- Pauschale: Ihr Arbeitgeber kann für eine Übernachtung in Deutschland 20 Euro pro Nacht steuerfrei erstatten, ohne Einzelnachweis. Die Reisekosten-Software Spesenfuchs verwendet die Pauschale automatisch, solange Sie keinen Hotelbeleg eingeben. Selbstständige dürfen allerdings keine Übernachtungspauschale ansetzen, für sie zählen nur die tatsächlichen Kosten.
- Hotelbeleg: Sie erhalten eine Erstattung in nachgewiesener Höhe. Häufig ist im Zimmerpreis ein Frühstück enthalten. Das Frühstück gehört zur Verpflegung, die bereits über die Verpflegungspauschalen abgegolten ist.
Ist das Frühstück in einer Hotelrechnung auf den Arbeitgeber enthalten, gilt es als gestellt: Die Verpflegungspauschale des Tages wird um 20 % des Satzes für 24 Stunden gekürzt, für Deutschland 2026 um 5,60 Euro. Steht auf der Rechnung nur ein Gesamtpreis für Übernachtung mit Frühstück, mindern Sie stattdessen die Übernachtungskosten um diesen Betrag. In Spesenfuchs tragen Sie im Hotelbeleg Frühstück, Citytax und Parkgebühren getrennt ein, die Kürzung der Pauschale ergibt sich aus den Mahlzeiten, die Sie in der Reise auf der Seite Tage als gestellt markieren.
Welche Regelungen gelten für Auslandsreisen?
Sobald Sie geschäftlich ins Ausland reisen, gelten andere Beträge als innerhalb Deutschlands. Die aktuellen Sätze veröffentlicht das Bundesfinanzministerium regelmäßig in einem BMF-Schreiben. Je nach Reiseland, teilweise auch je nach Stadt, fallen sie unterschiedlich hoch aus. Alle Sätze für 2026 finden Sie in unserer Tabelle der Verpflegungspauschalen 2026. Die Reisekosten-Software Spesenfuchs kennt alle aktuellen Pauschalen und verwendet automatisch die richtigen für Ihr Reiseziel.

Mahlzeitenkürzungen
So wie für das Frühstück muss, wenn der Arbeitgeber dem Mitarbeiter (oder Sie als Selbstständiger sich selbst) im beruflichen Rahmen eine Mahlzeit stellt, ein bestimmter Betrag von der Verpflegungspauschale abgezogen werden. Das ist sinnvoll, da in diesem Fall kein Mehraufwand für Verpflegung entsteht – die Mahlzeit wurde gestellt. Für ein Mittagessen oder ein Abendessen werden jeweils 40 % der Tagespauschale für 24 Stunden abgezogen. Bei Vollverpflegung werden also 20 % + 40 % + 40 % abgezogen, sodass keine Verpflegungspauschale mehr gewährt wird – Sie sind ja voll verpflegt.
| Gestellte Mahlzeit |
Kürzung |
Inland 2026 |
| Frühstück |
20 % |
5,60 € |
| Mittagessen |
40 % |
11,20 € |
| Abendessen |
40 % |
11,20 € |

Besonderheiten bei der Reisekostenabrechnung
Es gibt einige Punkte zu beachten, wenn man eine korrekte Reisekostenabrechnung erstellen möchte. Doch das war noch nicht alles:
- Nicht alle Länder sind in der Liste des BMF enthalten. Für Länder, die nicht aufgeführt sind, gelten die Tages- und Übernachtungspauschalen von Luxemburg. Für Übersee- und Außengebiete gilt der Satz des Mutterlandes.
- Sachbezug: Seit der Reisekostenreform 2014 gibt es hier eine wichtige Unterscheidung, die wir hier besprechen.
- Für Speisen in der Gastronomie gilt seit dem 1. Januar 2026 ein ermäßigter Mehrwertsteuersatz, mehr dazu in unserem Beitrag zur Gastronomie 2026. Zur befristeten Mehrwertsteuersenkung im Jahr 2020 finden Sie Informationen in diesem Beitrag.
Die Reisekosten-Software Spesenfuchs berücksichtigt all diese Punkte, damit Sie sicher sein können, eine gesetzlich und steuerlich korrekte Reisekostenabrechnung zu erstellen.
Reisenebenkosten
Unter die Reisenebenkosten fallen alle weiteren Ausgaben, die rund um Ihre Geschäftsreisen zusätzlich anfallen. In der Reisekosten-Software Spesenfuchs geben Sie auf der Seite Belege alle angefallenen Kosten ein. Es werden automatisch die korrekten Steuersätze vorgeschlagen, und bei ausländischen Belegen erfolgt automatisch eine Umrechnung zum Datum des Belegs in Euro. Zu den Kosten, die Sie in Ihrer Reisekostenabrechnung aufführen können, gehören zum Beispiel:
- Bewirtungskosten
- Benzin
- Fortbildungskosten
- Parkgebühren
- Maut
- Fährkosten
- Gepäckgebühren
- Berufliche Telefonate
- und weitere
Reisenebenkosten dürfen Sie bis auf wenige Ausnahmen in voller Höhe in Ihrer Reisekostenabrechnung geltend machen. Voraussetzung für eine Erstattung ist, dass Sie die entsprechenden Belege vorlegen können. In Spesenfuchs geht Ihnen kein Beleg mehr verloren: Laden Sie den Beleg hoch oder fotografieren Sie ihn mit der App, damit Sie ihn digital zur Verfügung haben. Auf diesem Weg wandert der Beleg auch in Ihre Buchhaltung oder zu Ihrem Steuerberater.

Fahrtkosten
Bei den Fahrtkosten kommt es darauf an, wie diese entstanden sind:
- Firmenwagen
- Privates Fahrzeug
- Bus, Bahn oder Flugzeug
Firmenwagen
Nutzen Sie einen Firmenwagen für Ihre beruflichen Fahrten, müssen Sie lediglich ein ordentliches Fahrtenbuch führen bzw. alternativ die 1-%-Methode zur Besteuerung anwenden. Sonst müssen Sie hier nichts weiter beachten.
Privates Fahrzeug
Etwas komplizierter wird es, sobald Sie ein privates Fahrzeug beruflich nutzen. Hier haben Sie zwei Möglichkeiten:
Sie setzen für Fahrten mit Ihrem privaten Pkw (Kfz) 0,30 Euro pro gefahrenem Kilometer in der Reisekostenabrechnung an. Diesen Kilometersatz verwendet Spesenfuchs automatisch. Für Fahrten mit dem Motorrad oder anderen Zweirädern gilt eine Pauschale von 0,20 Euro pro gefahrenem Kilometer. Bis zu diesen Sätzen kann der Arbeitgeber steuerfrei erstatten. Den Unterschied zur Pendlerpauschale erklären wir im Beitrag Entfernungspauschale und Kilometergeld.
Mit dem individuellen Kilometersatz können alle Kosten, die mit dem Fahrzeug im Zusammenhang stehen, berücksichtigt werden. Alle Kosten wie zum Beispiel Abschreibung, Benzin und Versicherung werden addiert und auf die privat und die beruflich gefahrenen Kilometer verteilt. Zum Nachweis der gefahrenen Kilometer sollte ein Fahrtenbuch geführt werden.
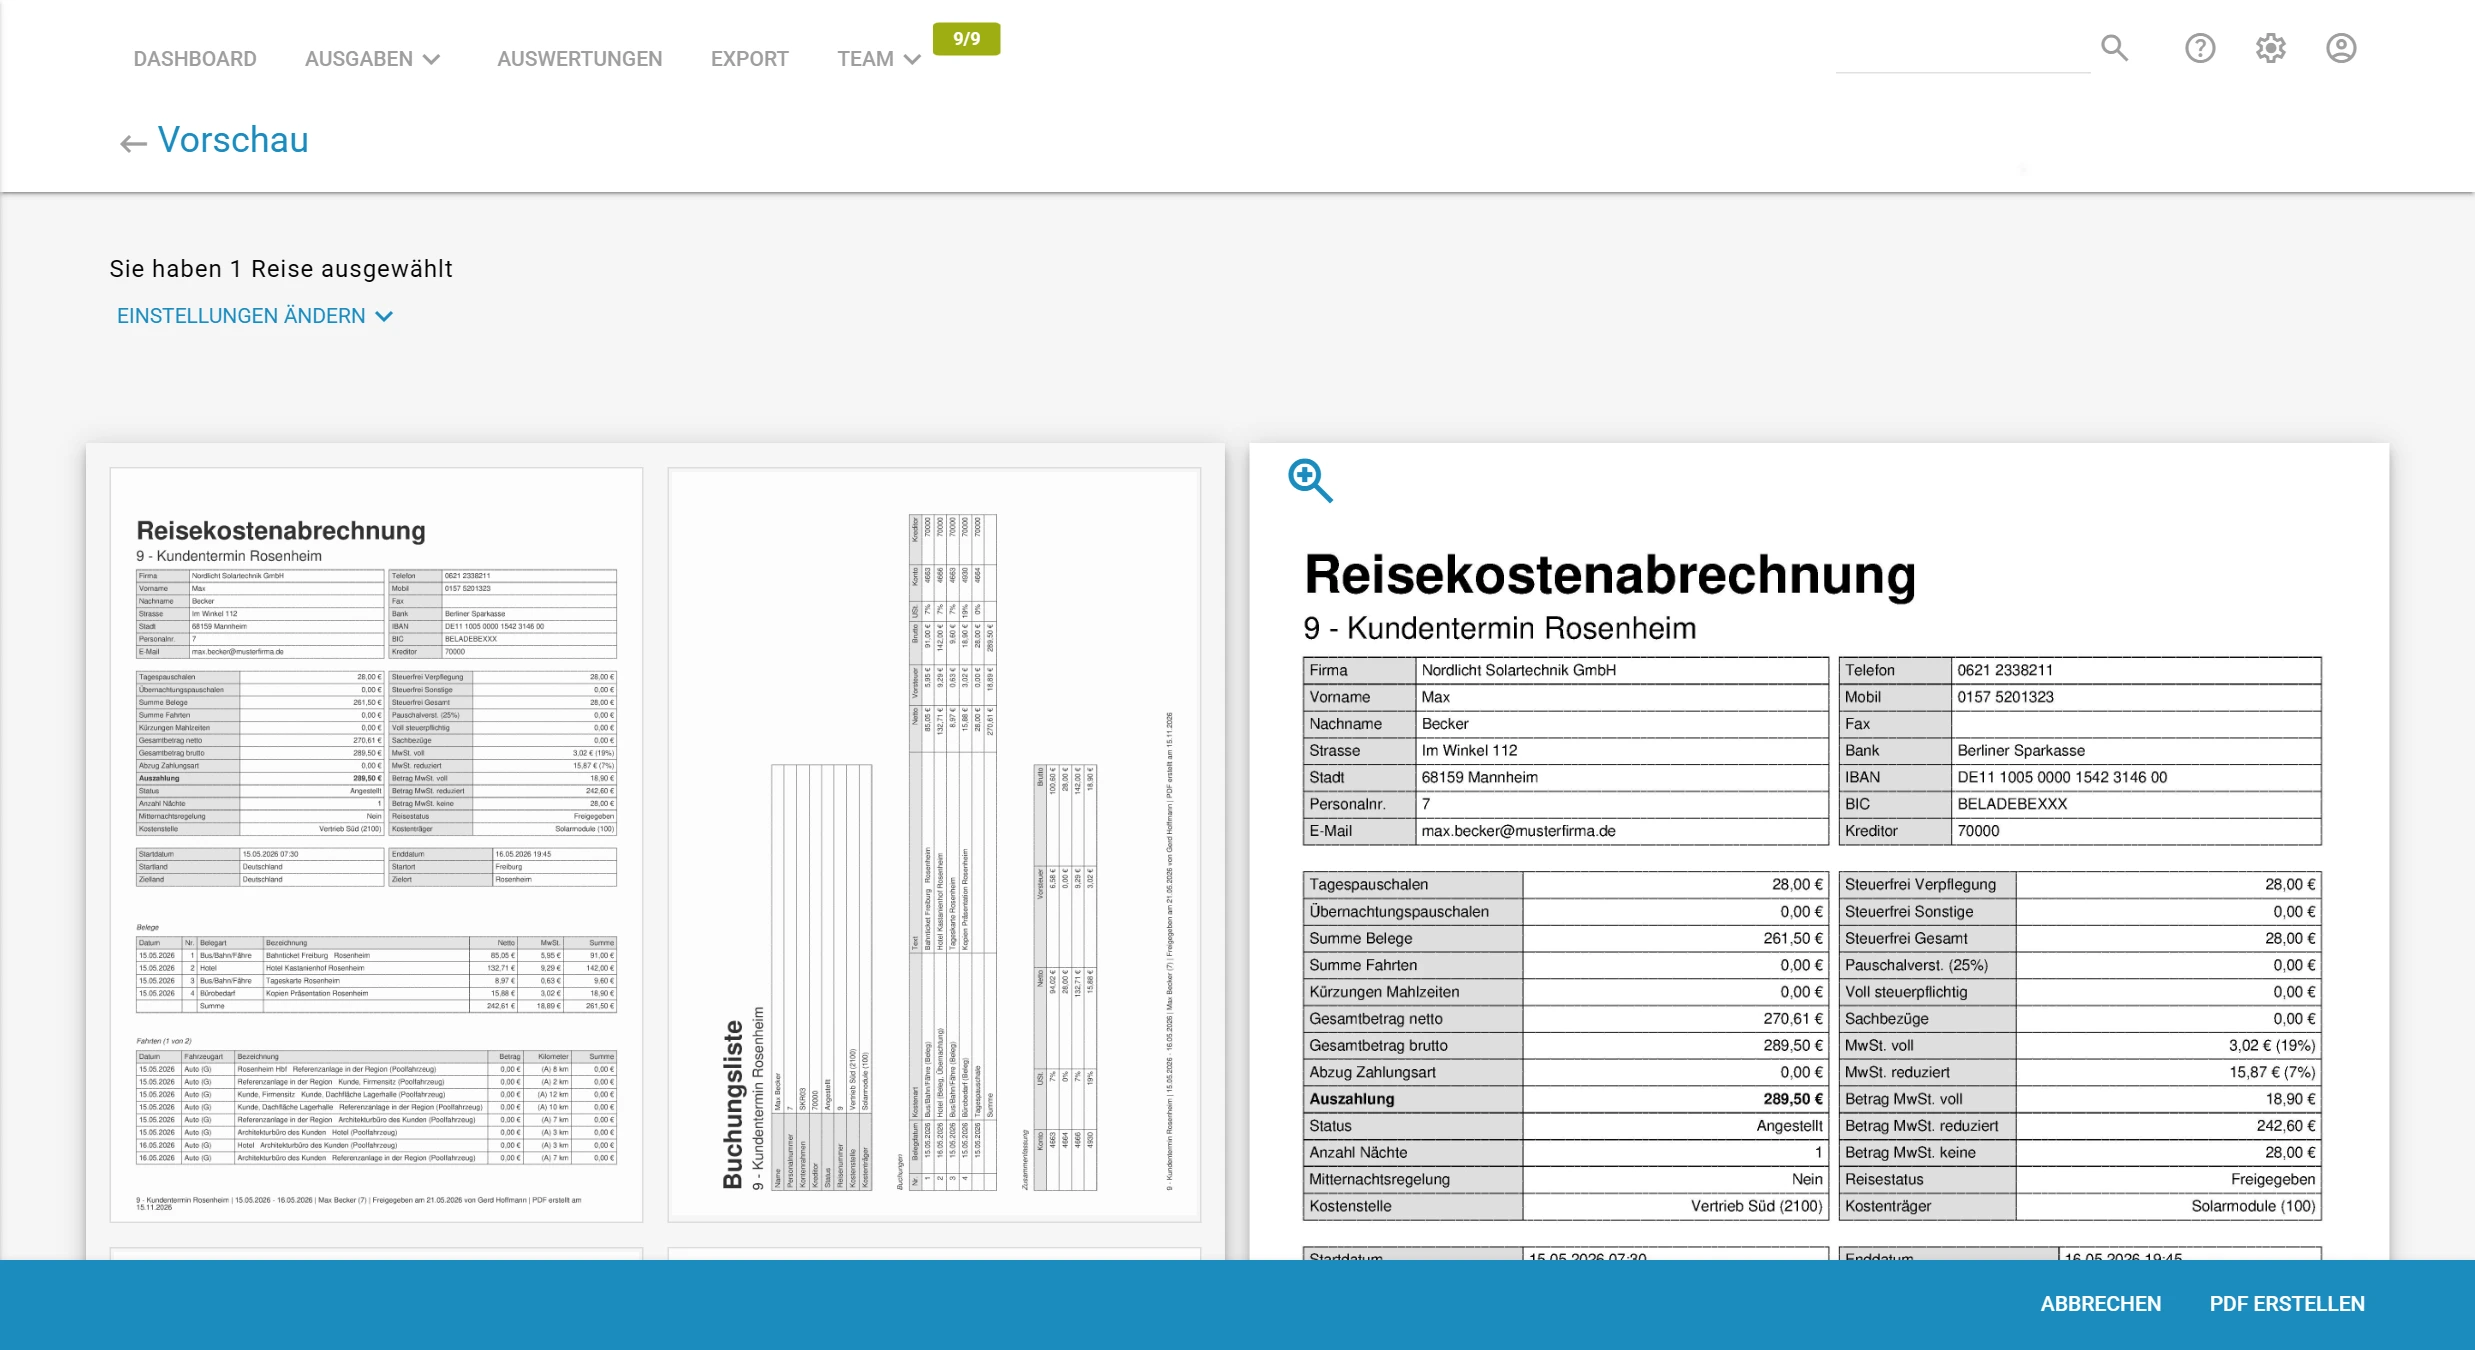
Wenn Sie einen individuellen Kilometersatz anwenden möchten, können Sie in Spesenfuchs bei jedem Mitarbeiter einen individuellen Satz hinterlegen. Die über den pauschalen Kilometersatz hinausgehenden Beträge müssen zum individuellen Steuersatz des Mitarbeiters versteuert werden. In den Berichten und im Export werden die Beträge für steuerfreie und steuerpflichtige Kilometerpauschalen getrennt ausgegeben.

Bus, Bahn oder Flugzeug
Treten Sie Ihre Geschäftsreisen mit Bus, Bahn oder Flugzeug an, dürfen Sie die entstehenden Reisekosten in voller Höhe absetzen bzw. erstattet bekommen. Alles, was Sie dafür benötigen, ist ein entsprechender Beleg.
Beispiel: Reisekostenabrechnung für zwei Tage
Eine Mitarbeiterin fährt am Montag um 8 Uhr mit ihrem privaten Pkw zu einem Kunden nach Hamburg (300 km) und kommt am Dienstag um 18 Uhr zurück. Das Hotel hat der Arbeitgeber gebucht, die Rechnung lautet auf das Unternehmen und enthält das Frühstück.
| Position |
Berechnung |
Betrag |
| Anreisetag Montag |
Pauschale An-/Abreisetag |
14,00 € |
| Abreisetag Dienstag |
14,00 € minus Frühstück 5,60 € |
8,40 € |
| Fahrtkosten |
600 km × 0,30 € |
180,00 € |
| Parkgebühren |
laut Beleg |
12,00 € |
| Erstattung an die Mitarbeiterin |
|
214,40 € |
Die Hotelrechnung bezahlt das Unternehmen direkt, sie gehört trotzdem als Beleg zur Reise. In Spesenfuchs genügen dafür die Reisedaten, die Fahrt, das Häkchen beim Frühstück auf der Seite Tage der Reise und die Belege, alles andere rechnet die Software.
Reisekosten-Software statt Excel-Vorlage
Spesenfuchs ist ein Tool für die Reisekosten- und Spesenabrechnung: Sie erstellen Ihre Reisekostenabrechnung online im Browser oder mit der App, ohne ein Programm zu installieren. Pauschalen für alle Länder, Mahlzeitenkürzungen und Kilometergeld rechnet Spesenfuchs automatisch, Belege erfassen Sie per Foto, und die fertige Abrechnung geht als PDF oder per DATEV-Export an Ihre Buchhaltung. Sie können Spesenfuchs 30 Tage kostenlos testen, ohne Kreditkarte.
Sie nutzen Spesenfuchs bereits? Hier geht es zum Spesenfuchs Login.
Weitere Ratgeber: Verpflegungspauschalen 2026, Entfernungspauschale und Kilometergeld, Bewirtungsbelege korrekt verbuchen, Steuern sparen durch Reisekostenabrechnung.
Quellen: § 9 EStG, § 3 Nr. 16 EStG, BMF-Schreiben vom 5. Dezember 2025 zu den Pauschalen ab 1. Januar 2026